

Delivery Report No.57 — Tokushima, Japan
借りたことがない。滞納したこともない。
その「何もない」が、M様の審査を止めていました。
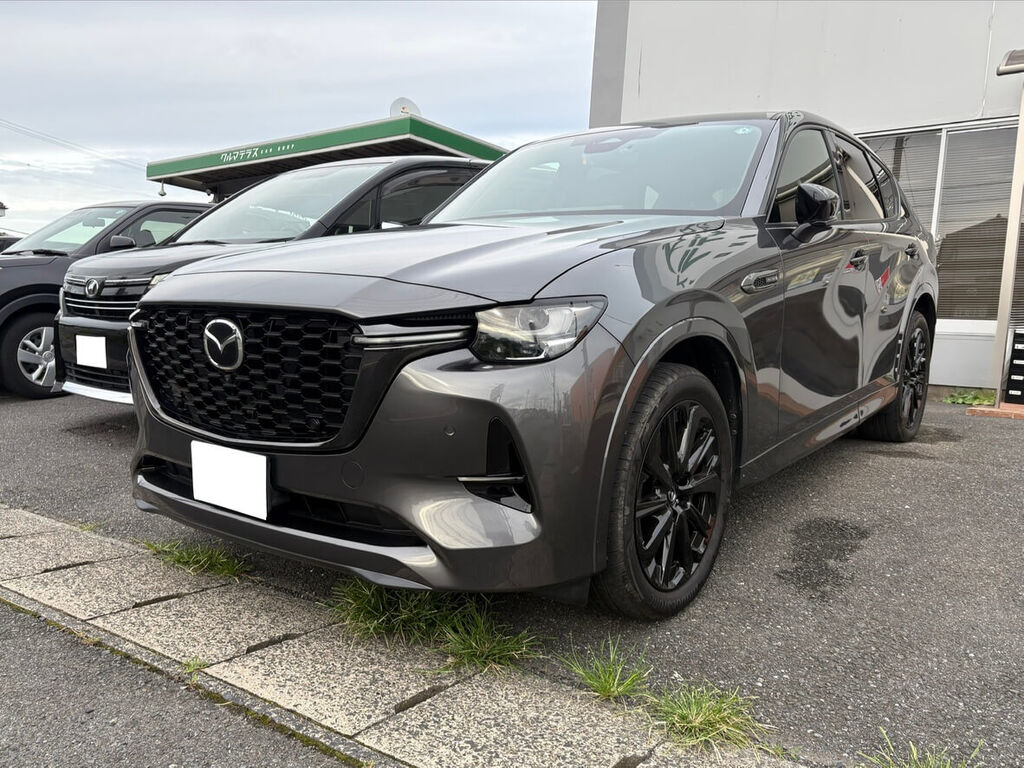
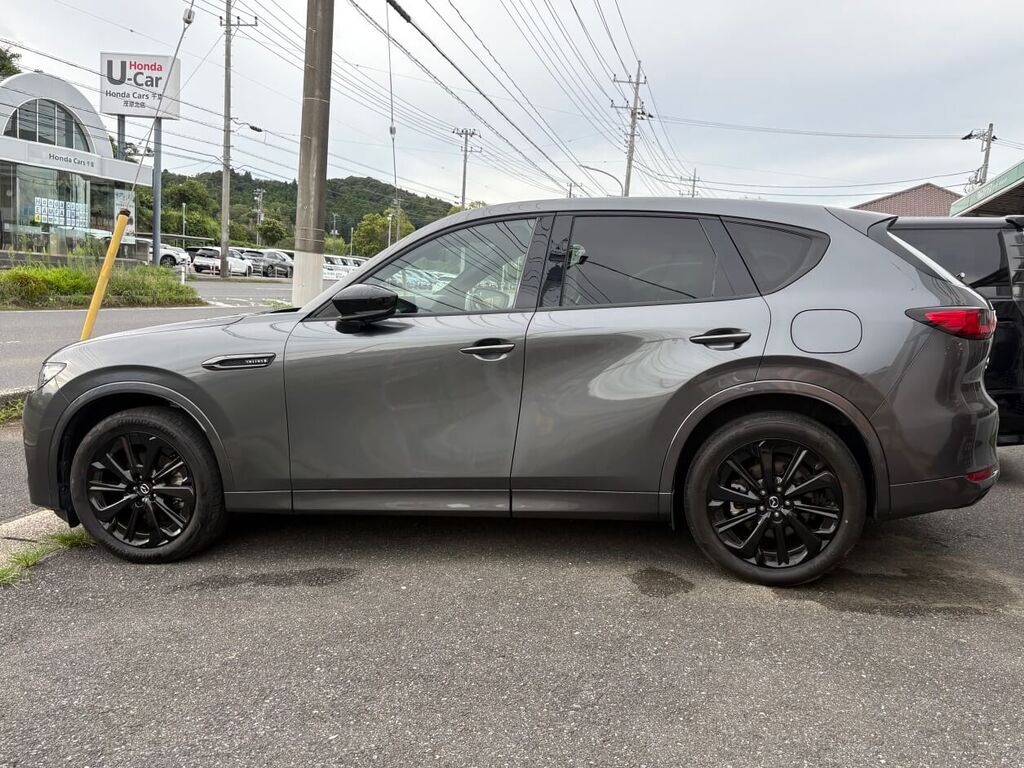
← 横にスワイプでもう1枚 →
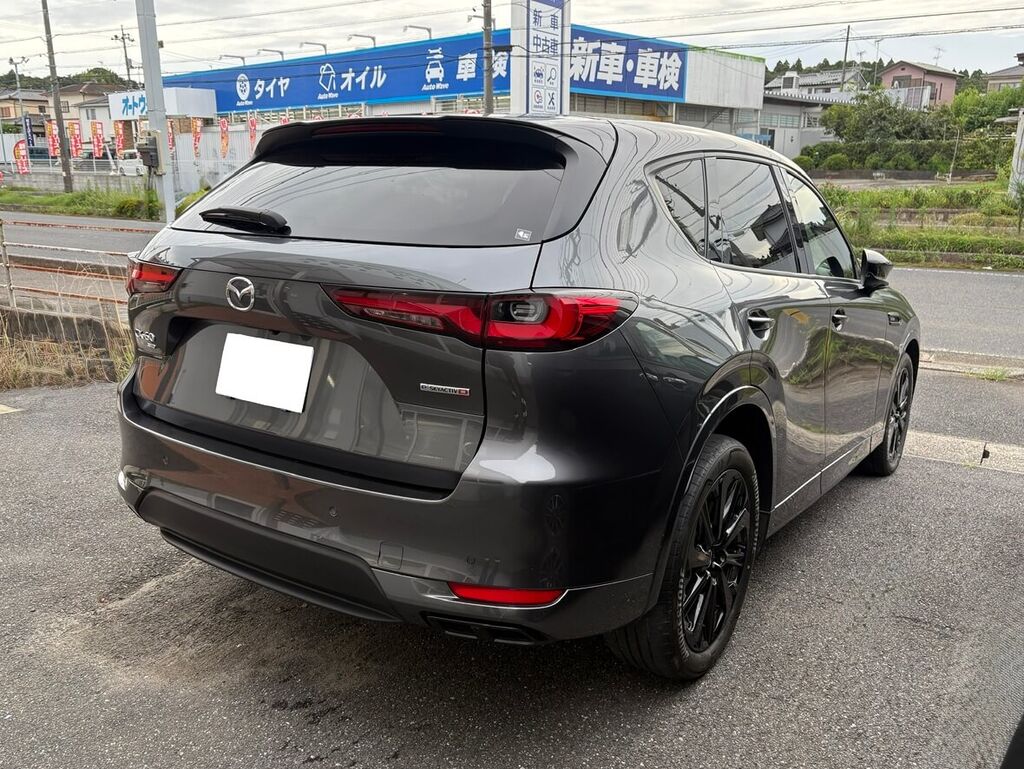
※ お客様のプライバシー保護のため、ナンバープレートを加工しています。
徳島県にお住まいのM様(40代・食品メーカー勤務)へ、マツダ CX-60(マシーングレー・ブラックアルミ)をご納車いたしました。ディーゼルの落ち着いた走りと、県外への出張にも耐える一台です。
M様は、これまで一度もローンを組んだことがありませんでした。クレジットカードも持たず、買い物はすべて現金か口座振替。前のお車も、貯めたお金で一括購入されています。
そんな方が否決になる。理由は「返済の実績が確認できない」ことでした。返さなかった記録がないだけでなく、返した記録もない。信用情報が真っ白な状態です。
すべて空欄。悪い記録がないことと、良い記録があることは、審査では別のものとして扱われます。
M様のご家庭は、昔から現金主義でした。借りない、分割にしない、欲しいものは貯めてから買う。ご両親の教えをそのまま守ってこられたそうです。実際にそれで困ったことも、これまで一度もありませんでした。
今回もそのつもりでしたが、事情が少し違いました。ご希望の車種が想定より高く、かつ来月には現在のお車の車検が切れる。全額を用意するには時間が足りず、初めてローンを検討されたのです。
審査では、過去にきちんと返してきたかという履歴が大きな判断材料になります。記録がまったくない場合、その判断材料自体が存在しません。悪い情報がないのは良いことですが、「返済能力を裏づけるものもない」という状態でもあるのです。
年齢を重ねてから初めて申し込む方ほど、この状況になりやすい傾向があります。M様のように真面目に現金で暮らしてきた方が引っかかってしまうのは、制度の皮肉なところだと思います。
審査する側から見て空欄の理由は分かりません。延滞で消えたのか、そもそも使っていないのか。現金主義で通してきた経緯を書面で添え、空白の意味をはっきりさせました。
家賃や公共料金の口座振替、勤続17年の在籍、給与振込の継続。信用情報には載らないけれど、毎月きちんと支払ってきた事実を示せる資料をそろえました。
履歴の厚みを重視する会社もあれば、勤続年数や収入の安定を軸に判断する会社もあります。M様の状況に合う提携先を選び、頭金を一部お入れいただく形でお申し込みしました。
ディーラーで否決となったあと、資料を整えたうえでの申し込みで承認。連帯保証人なしでご契約いただきました。
ボーナス払いなし。ご用意されていた資金の一部を頭金に充て、残りは手元に残す形にしました。
初回のご相談から納車まで20日。車検切れの前にお乗り換えいただけました。

借金をしないで生きてきた方が、そのことで断られる。理屈は分かっていても、言われた側が納得しにくいのは当然だと思います。M様も最初は少し憤っていらっしゃいました。
ただ、記録がないというのは決して不利なだけの状態ではありません。マイナスがゼロなのですから、他の材料をきちんと添えれば十分に評価されます。実際、勤続17年という数字はとても強いものでした。
今回のローンはM様にとって初めての返済履歴になります。これを積み上げれば、次に何かを組むときはずっと楽になるはずです。そういう意味でも、良いスタートになったと思っています。
Kuruma Terrace — Sales Staff過去の記録がある方も、記録がまったくない方も、断られた理由が分からない方も。事情を話しやすい場所であることを大切にしています。
審査の基準は会社ごとに違います。お客様の状況に合う提携先を選ぶことで、申し込みの回数を最小限に抑えます。
ご来店が難しい方も、オンラインでのやり取りとご自宅への陸送で、ご契約からご納車まで完結できます。
「自分の場合はどうなのか」を知るだけでも構いません。無理におすすめすることはありませんので、まずはお話をお聞かせください。